
公司賺了錢、繳完營所稅,盈餘留在帳上卻還要再繳一筆 5% 的未分配盈餘稅,這是許多企業主常有的疑問。
這筆稅可以合法規劃:「哪些項目能減除、實質投資怎麼適用、已經繳的稅能不能退」都有明確規定。
本文將法條白話文、範例化,整理計算方式、申報時點、實質投資 100 萬元門檻與常見錯誤,協助你在股東會前做好盈餘規劃。
⭐ 公司賺錢不分配,為什麼還會有未分配盈餘稅?
很多企業主會有一個直覺:公司已經繳過營利事業所得稅,剩下來的錢如果暫時不分給股東,只是留在公司做周轉,為什麼還要再繳一次稅?這就是未分配盈餘稅最常被問到的問題。
📌 未分配盈餘稅的法源與課稅對象
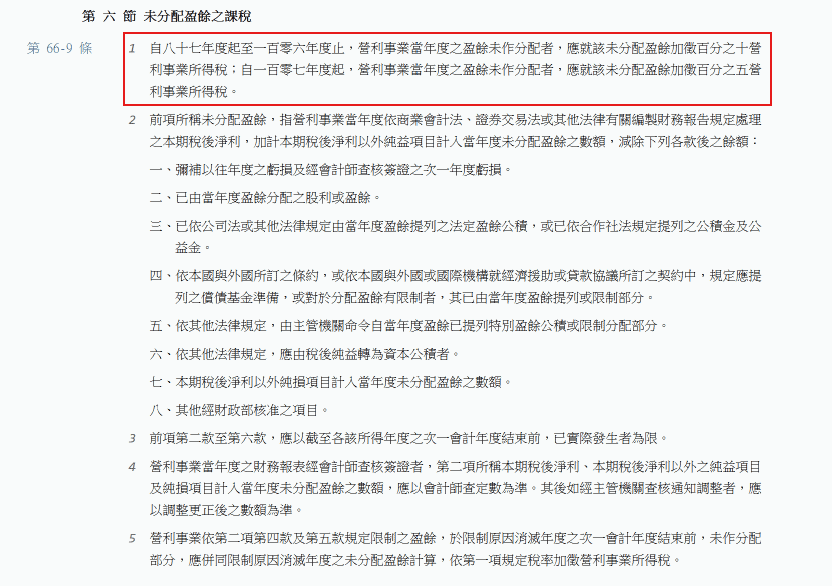
依現行《所得稅法》第 66 條之 9,自 107 年度起,營利事業當年度盈餘如果未作分配,原則上應就依法計算後的未分配盈餘加徵 5% 營利事業所得稅。
這筆 5% 不是一般營所稅的替代,也不是把公司所有帳上保留盈餘一律乘以 5%,而是針對「該年度盈餘」經法定加減項調整後的餘額課稅。
依《所得稅法》第 66 條之 9:
| 項目 | 是否可以減除 | 注意事項 |
|---|---|---|
| 已分配股利 | 可以 | 必須屬於該年度盈餘,並符合分配期限 |
| 彌補以前年度虧損 | 可以 | 須以當年度盈餘實際彌補符合規定的帳載虧損 |
| 提列法定盈餘公積 | 可以 | 必須依公司法等規定,由該年度盈餘實際提列 |
| 實質投資 | 符合條件可以 | 須符合《產業創新條例》第23條之3規定 |
但企業主真正要管理的,不只是要不要分股利,而是盈餘、資金需求、股東稅負與未來投資計畫四者之間的整體安排。
⭐ 未分配盈餘稅率是多少?
現行制度下,自107年度起,未分配盈餘加徵稅率為 5%。
舉例來說,如果一家公司依法計算後的未分配盈餘為 1,000 萬元,原則上未分配盈餘稅為 50 萬元,但要特別強調,「稅後淨利 1,000 萬元」不代表一定就要繳 50 萬元!
一定要記得:「稅法允許從稅後淨利及其他計入未分配盈餘的純益項目中,可以減除若干法定項目後,再計算真正應課 5% 的未分配盈餘。」
延伸閱讀:【營業稅申報完整指南】三分鐘看懂 401、403、404 要選哪個!
⭐ 未分配盈餘怎麼算?
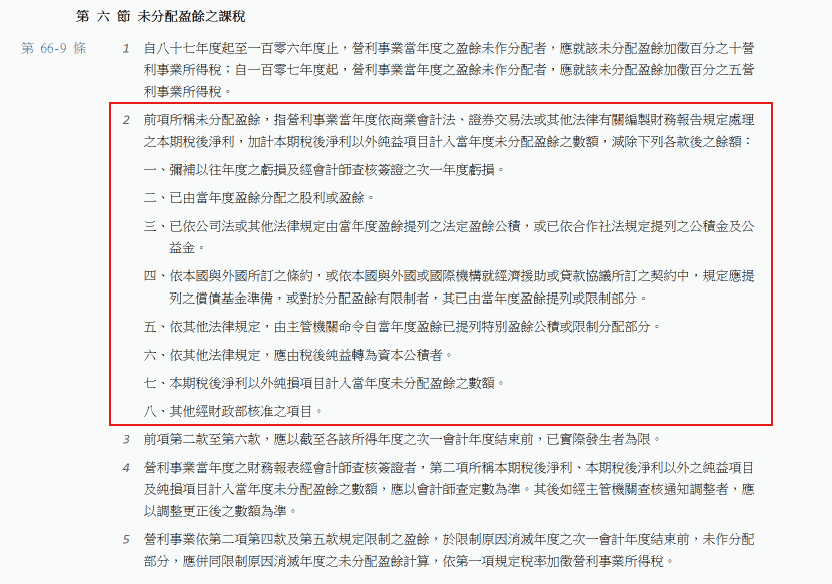
依《所得稅法》第 66 條之 9,未分配盈餘的核心計算基礎,是企業依商業會計法、證券交易法或其他財務報告規定處理的本期稅後淨利,加計本期稅後淨利以外、但計入當年度未分配盈餘的純益項目,再減除法律允許的項目。
📌 未分配盈餘計算公式
簡化公式可理解為:
- 未分配盈餘 = 本期稅後淨利 + 其他計入未分配盈餘之純益 – 法定減除項目
- 應加徵稅額 = 未分配盈餘 x 5%
📌 財務報表經會計師查核簽證時,以查定數為準
如果當年度財務報表經會計師查核簽證,稅法上有關本期稅後淨利、稅後淨利以外的純益或純損項目,原則上以會計師查定數為準;後續主管機關如有查核調整,再依調整更正後數額處理。
延伸閱讀:會計師簽證:種類、費用、好處、使用時機,一次搞懂!
⭐ 哪些法定項目可以從未分配盈餘中減除?
📌 7 類常見可減除項目
企業在計算 5% 未分配盈餘稅時,常見可減除項目包括以下幾類:
- 彌補以前年度虧損,以及符合規定、經會計師查核簽證的次一年度虧損。
- 已由當年度盈餘實際分配的股利。公司如有多個年度累積盈餘欲分配股利,建議在股東會議事錄或盈餘分配表中清楚辨認分配的是哪一年度盈餘來分配。
- 依公司法或其他法律規定,由當年度盈餘提列的法定盈餘公積。
- 依條約、國際經濟援助或貸款契約規定必須提列的償債基金準備,或受到分配限制的盈餘。
- 依其他法律規定,由主管機關命令提列特別盈餘公積或限制分配的部分。
- 依其他法律規定,應由稅後純益轉列資本公積的金額。
- 符合產業創新條例規定的實質投資金額。
- 其他經財政部核准的項目。
📌 減除項目必須實際發生,不能只做形式規劃
要注意的是,部分減除項目必須在該所得年度的次一會計年度結束前實際發生,不能只做形式上的董事會或股東會規劃、但沒有真正執行。稅務規劃的重點,在於「決議、執行、會計記錄與證明文件」必須彼此一致。
延伸閱讀:【產業創新條例懶人包】中小企業節稅秘訣與申請 4 步驟實戰教學
⭐ 公司不想分股利,最重要的節稅工具:未分配盈餘實質投資
許多成長中的公司並不是不願意分盈餘,而是希望把資金留在公司添購設備、升級系統、增設據點或購買技術。
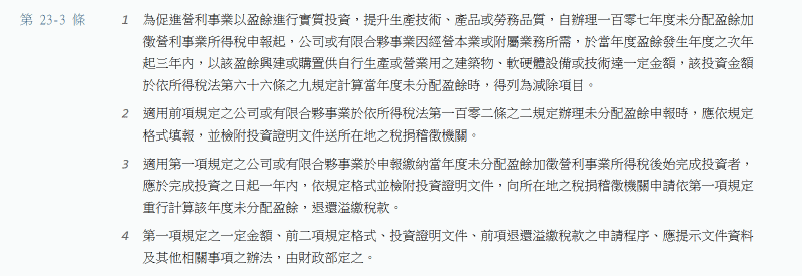
如果只是單純把盈餘留在帳上,可能產生 5% 未分配盈餘稅;但如果符合《產業創新條例》第 23 條之 3 及相關辦法,實際投入營運,則有機會把投資金額列為未分配盈餘的減除項目。
依現行規定,公司因經營本業或附屬業務所需,在盈餘發生年度的次年起三年內,以該盈餘興建或購置供自行生產或營業使用的建築物、軟硬體設備或技術,實際支出合計達 100 萬元,就可能適用實質投資減除。
📌 可納入的實質投資範圍
以下三類都必須供自行生產或營業使用:
| 投資類別 | 可納入的項目 |
|---|---|
| 建築物 | 例如營運辦公處所、工廠、倉庫、分支機構及符合規定的擴建資本支出 |
| 軟硬體設備 | 例如機械設備、工具、儀器、車輛、資通訊設備、伺服器、資訊系統等資本支出 |
| 技術 | 例如營業權、著作權、專利權、商標權、營業秘密、專用技術或其他特許權利 |
📌 不適用與應扣除的項目
但購買土地本身不在適用範圍,非屬資本支出的器具或設備也不能直接套用。
實際支出金額還必須扣除政府補助款後再認定,這一點對拿到政府補助、數位轉型補助或設備補助的公司特別重要。
📌 實質投資 100 萬元怎麼算?不是單一設備一定要 100 萬元
100萬元是實際支出合計門檻,不代表每一台設備都必須超過 100 萬元。
只要符合規定範圍,於法定期間內的實際支出合計達 100 萬元,即可進一步檢視是否符合減除資格。
建築工程分期付款、設備分批交貨或技術分期取得,也要依辦法規定的投資日認定。
📊 試算範例:ERP 系統加伺服器
例如公司以某年度盈餘投資ERP系統 60 萬元、伺服器 45 萬元,兩項都供公司自行營運使用,且均屬資本支出,合計105萬元,原則上即已跨過 100 萬元門檻。
但若其中有 20 萬元是政府補助,計算符合條件的實際支出時就必須先減除,可能只剩 85 萬元,便未達門檻。
| 情況 | 實際支出計算 | 是否達100萬元門檻 |
|---|---|---|
| 沒有政府補助 | ERP 系統 60 萬元 + 伺服器 45 萬元 = 105 萬元 | 已跨過門檻 |
| 其中20萬元是政府補助 | 105 萬元 – 20 萬元 = 85萬元 | 未達門檻 |
📌 申報後才完成投資,還能退回已繳的 5% 嗎?
可以,實務上很多企業在未分配盈餘申報時,投資案尚未完成,因此先繳了5%未分配盈餘稅。
依現行制度,如果公司在法定三年期間內完成符合規定的投資,並達 100 萬元門檻,可於完成投資日起一年內,填具更正後的未分配盈餘申報書並檢附相關投資證明,向所在地稅捐稽徵機關申請重新計算並退還溢繳稅款。
📊 建立跨年度的投資追蹤表
因此,公司若已經有設備採購、系統導入、廠房擴建或技術取得計畫,不要只把它當成資本支出,也應同步建立「哪一年度盈餘、何時投資、何時完成、是否已先繳未分配盈餘稅」的追蹤表。
很多企業不是沒有優惠,而是因為跨年度資訊斷裂,最後錯過申請期限。
追蹤表建議包含的欄位:
- 哪一年度盈餘
- 何時投資
- 何時完成
- 是否已先繳未分配盈餘稅
📌 實質投資後把資產出租、轉售,可能要補稅
實質投資減除並不是完成購買後就永遠沒有風險。
依相關辦法,如果公司在規定期間內,將已列作減除的建築物、軟硬體設備或技術轉借、出租、轉售、退貨,或改作非自行生產、營業用途,原則上可能需要補繳已減除或退還的稅款,並按規定加計利息。
因此,若公司只是為了節省 5% 未分配盈餘稅,短期先買設備、之後很快出售或轉租給關係企業,風險會非常高。
節稅必須建立在真實商業目的與持續營業使用的基礎上。
⭐ 未分配盈餘什麼時候申報?
📌 與盈餘發生年度相隔兩年申報
採曆年制的營利事業,未分配盈餘不是在盈餘發生的隔年 5 月就立即申報,而是因為稅法需要觀察次一會計年度內是否有實際分配、提列或其他減除事項,所以通常與盈餘發生年度相隔兩年申報。
📌 申報時程範例
例如:113 年度產生的盈餘,在 114 年度進行盈餘分配與相關處理後,原則上於 115 年 5月辦理 113 年度未分配盈餘申報。
即使最後計算出的未分配盈餘為零或負數,仍須依法辦理申報,所以是否分配盈餘的策略應於次年度股東常會(一般是 5 月底)之前就應有相關的分配策略,此大股東的稅負和公司的稅負應一起合併討論。
| 時間 | 事項 |
|---|---|
| 113 年度 | 產生盈餘 |
| 114 年度 | 進行盈餘分配與相關處理 |
| 115 年 5 月 | 辦理 113 年度未分配盈餘申報 |
⭐ 案例試算:公司稅後淨利 2,000 萬元,要繳多少未分配盈餘稅?
📌 案例條件
假設甲公司某年度財務報表稅後淨利為 2,000 萬元,次一年度經股東會決議並實際分配股利 800 萬元,依法提列法定盈餘公積 100 萬元,另外以該年度盈餘購置供公司自行使用的資訊系統及設備,符合實質投資規定的金額為 600 萬元,且沒有其他應加減項。
📌 未分配盈餘稅計算過程
| 項目 | 金額 |
|---|---|
| 本期稅後淨利 | 20,000,000元 |
| 減:已分配股利 | 8,000,000元 |
| 減:法定盈餘公積 | 1,000,000元 |
| 減:符合規定之實質投資 | 6,000,000元 |
| 課徵 5% 的未分配盈餘 | 5,000,000元 |
| 未分配盈餘稅 | 250,000元 |
📌 有無實質投資減除的稅額差異
如果沒有 600 萬元實質投資減除,未分配盈餘將是 1,100 萬元,5% 稅額為 55 萬元;符合實質投資後降為 25 萬元,差額 30 萬元。
對正準備擴充設備或資訊系統的企業來說,這不是為了節稅而投資,而是把原本就需要的投資計畫,透過正確時程與文件管理,合法反映在未分配盈餘計算中。
| 情況 | 未分配盈餘 | 5% 稅額 |
|---|---|---|
| 沒有實質投資減除 | 1,100萬元 | 55 萬元 |
| 符合實質投資 | 500萬元 | 25 萬元 |
| 差額 | 600萬元 | 30 萬元 |
⭐ 企業常見的 6 個錯誤
📌 錯誤 1:把課稅所得直接乘 5%
未分配盈餘的計算基礎與營所稅課稅所得不同,應回到財務報表稅後淨利及法定調整項目。
📌 錯誤 2:以為公司帳上有現金才叫未分配盈餘
未分配盈餘是會計與稅法概念,和銀行存款餘額不是同一件事。
📌 錯誤 3:股東會決議分配盈餘應注意的重點
公司分配盈餘時,應特別注意:「股東會決議的時間、盈餘分配的所屬年度,以及是否符合稅法規定的減除條件。」
並非所有盈餘分配決議,都能直接列為當年度未分配盈餘的減除項目。
📌 錯誤 4:投資金額忘了扣政府補助款
投資金額忘了扣政府補助款,導致錯算 100 萬元門檻或高估可減除金額。
📌 錯誤 5:完成投資後沒有在一年內申請更正退稅
申報完後才完成投資,卻沒有在完成投資日起一年內申請更正退稅。
📌 錯誤 6:取得優惠後很快把資產轉售、出租或改作非自用
取得實質投資優惠後,很快把資產轉售、出租或改作非自用,造成補稅與利息風險。
⭐ 未分配盈餘要不要分?不能只比較 5%!
📌 全部分掉不一定划算
企業主常問:「既然不分要多繳 5%,是不是乾脆全部分掉?」
答案不一定,分配股利雖然可以降低公司端未分配盈餘,但股東收到股利後,還會涉及個人綜合所得稅、股利課稅方式、二代健保補充保費及股東本身的現金需求。
反過來,如果公司正處在擴張期,需要資金做設備、研發、人才或併購,為了避免 5% 而把現金全部分掉,也可能讓公司失去營運彈性。
📌 股東會前同步模擬三種方案
- 全部分配
- 部分分配
- 保留盈餘 + 實質投資
因此,較完整的做法是每年第四季開始預估年度獲利,隔年在股東會前同步模擬「全部分配、部分分配、保留盈餘 + 實質投資」三種方案,並把公司資金需求與股東個人稅負一起評估。
未分配盈餘稅不是單一稅目問題,而是公司理財與股東稅務的交叉規劃,此為股利政策,此時也可以和會計師討論會比較符合全面的規劃,切莫會計師或記帳士直接叫你分配就分配。
⭐ 未申報、短漏報未分配盈餘,有什麼風險?
📌 未依限申報:滯報金與怠報金
即使公司計算後的未分配盈餘為零或負數,原則上仍應依法辦理申報。
未依限申報,經通知後補辦,可能產生滯報金;逾期仍不申報而由稽徵機關核定,則可能有怠報金。
📌 漏報或短報:所漏稅額一倍以下罰鍰
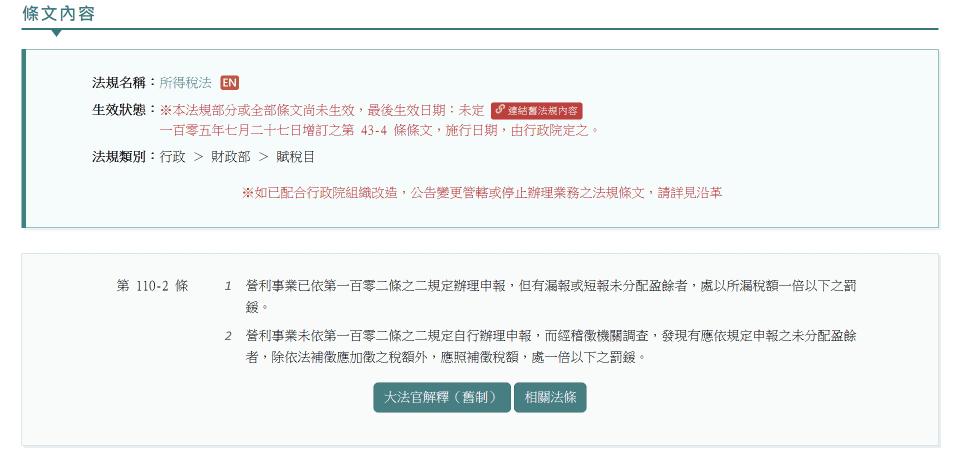
若公司已辦理申報,但有漏報或短報未分配盈餘,依《所得稅法》第 110 條之 2,可能處所漏稅額一倍以下罰鍰;若未自行申報,後來被國稅局查到有應申報的未分配盈餘,除補徵稅額外,也可能按補徵稅額處一倍以下罰鍰。
| 情況 | 可能的後果 |
|---|---|
| 未依限申報,經通知後補辦 | 滯報金 |
| 逾期仍不申報而由稽徵機關核定 | 怠報金 |
| 已辦理申報,但有漏報或短報 | 處所漏稅額一倍以下罰鍰 |
| 未自行申報,被國稅局查到有應申報的未分配盈餘 | 補徵稅額,並可能按補徵稅額處一倍以下罰鍰 |
所以企業真正要避免的,不只是多繳 5%,更是因為年度歸屬、盈餘分配、投資證明或申報期限管理不完整,而衍生補稅、罰鍰與利息。
⭐ 元方會計師建議:把未分配盈餘規劃放進年度財務決策
對中小企業而言,未分配盈餘規劃最好不要等到 5 月報稅前才處理,應留意下列流程及步驟:
📌 步驟 1:年度結束前掌握預估獲利,並完整留存文件
公司應在年度結束前就開始掌握預估獲利;次一年度再依資金需求安排盈餘分配、法定盈餘公積及投資計畫,並將以下文件完整留存:
- 投資契約
- 發票
- 付款紀錄
- 驗收文件
- 財產目錄
- 政府補助資訊
- 董事會/股東會紀錄
📌 步驟 2:有投資計畫的公司,建立投資預估表與進度
如果是準備擴廠、導入ERP、AI系統、資安設備、醫療設備、生產設備或購買專利技術的公司,實質投資制度往往有實際效益,即應有投資的預估表及實際投資的進度,以做為盈餘的減項。
📌 步驟 3:比較保留盈餘5%與股東端股利稅負
最後再比較保留盈餘 5% 與股東端股利稅負後,再決定適合的分配比例。
未分配盈餘稅的最佳答案,通常不是全部分或全部不分,而是:「依公司未來一至三年的資金用途、投資計畫、股東結構及個人稅負,做一套可執行、可留下證據、也能通過稅務查核的規劃。」
⭐ 其他未分配盈餘稅常見問題
Q1:公司有賺錢,但沒有現金,還會有未分配盈餘稅嗎?
有可能,未分配盈餘是以財務報表與稅法規定計算,不等於公司的銀行存款。
公司可能因應收帳款、存貨或資本支出占用資金而現金不足,但帳上仍有盈餘仍應繳稅。
Q2:公司把盈餘拿去還銀行貸款,可以直接減除嗎?
單純償還一般銀行貸款本金,並不等於產業創新條例所稱的實質投資。是否有其他法定減除依據,仍需依個案性質判斷。
Q3:買土地可以列實質投資減除嗎?
不可以。現行實質投資辦法明確排除購買土地。若為符合規定的營業用建築物,則需再依取得方式、資本支出性質與投資日等規定判斷。
Q4:買軟體、ERP、AI系統可以嗎?
有機會。若屬供公司自行生產或營業使用的資通訊軟硬體設備或技術,符合資本支出及其他法定條件,可進一步評估適用。
一般訂閱型費用或非資本支出則不能只因為與資訊系統有關就直接適用。
Q5:未分配盈餘已經繳過 5%,以後真的分配時還要課股東稅嗎?
要注意,公司端 5% 未分配盈餘稅與股東取得股利後的所得稅是不同層次的稅負。
公司曾經繳過 5%,並不代表日後股東收到股利就完全免稅,因此保留或分配盈餘時,應同時做公司與股東端的整體試算。
⭐ 結語:5%不高,但長期忽略,會變成公司資金成本
未分配盈餘稅率雖然只有 5%,但對高獲利、需要長期累積資金的企業而言,金額可能非常可觀。
更重要的是,許多公司其實本來就有設備投資、系統建置或技術取得需求,如果沒有把投資與未分配盈餘年度正確連結,就可能錯失合法減除或退稅機會。
建議企業每年在決定股利政策前,同步檢視:「年度稅後盈餘、以前年度虧損、法定公積、股東個人稅負、未來三年資本支出,以及可否適用實質投資減除。」
把未分配盈餘從報稅時才看的科目,變成年度財務策略的一部分,才能真正兼顧稅負與企業成長。
⭐ 未分配盈餘稅規劃專家:元方聯合會計師事務所,協助讓你安心過關!
元方聯合會計師事務所成立超過 20 年,旗下有 25 位專業人士,累計服務超過 1,000 家客戶。
服務的產業涵蓋營建業、電子業、軟體業、食品業、製造業、服務業與公部門,也包含醫療生技、牙科、醫美等領域,不同產業的獲利結構與資本支出型態不同,盈餘該分配多少、保留多少,都能幫助你依個案情況評估。
所長黃秋凌會計師為高考會計師合格,並具備證券分析師及各類保險專業證照。
黃會計師曾任中華開發工業銀行營業部副科長、東森媒體科技董事長特助,也曾服務於安侯協和會計師事務所,並擔任神腦國際財務主管,兼具金融、會計師事務所與企業財務的實務經驗。
黃會計師同時經營 YouTube 頻道「大老闆小常識」,用中小企業主聽得懂的方式分享財稅知識。
專業會計稅務,一站式服務!
如果你正在煩惱今年的盈餘要不要分配、保留在公司會被加徵多少未分配盈餘稅,或是已經有設備、系統的投資計畫,想確認能否適用實質投資減除與退稅,元方可以在股東會前協助你試算各種分配方案,並把申報、投資證明文件與後續的更正退稅一次規劃好。
地址:100 台北市中正區杭州南路一段27號3樓
電話:02-23959621
電子信箱:service@excelcpa.com.tw